语言选择:


这笔联系关系买卖还需要颠末公司股东大会的审议核准,以及可能涉及的其他相关核准或存案。 虽然同正在国资委旗下,买卖推进简直定性较高,但法式上的风险仍然存正在。前往搜狐,查看更多。
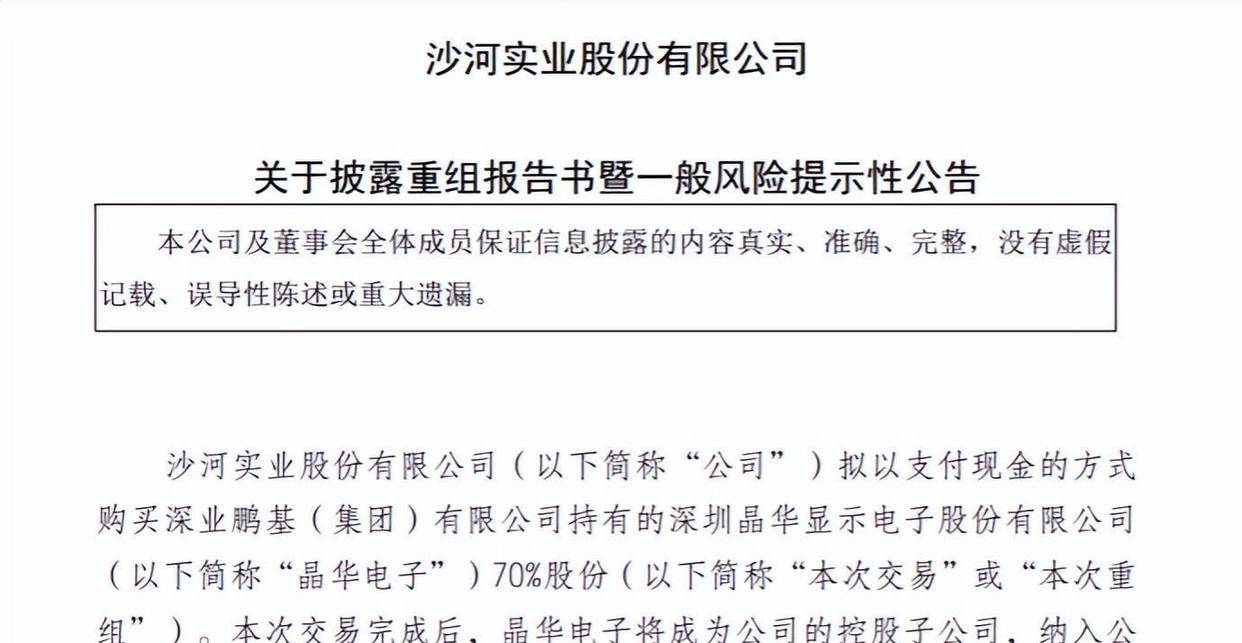
2026年2月6日晚上,A股市场安静的夜色被一份通知布告打破。 老牌上市房企沙河股份俄然颁布发表,要掏出2。74亿元实金白银,收购一家名为“晶华电子”的科技公司70%的股权。 这不是通俗的投资,而是一次形成“严沉资产沉组”的跨界豪赌。 动静一出,市场炸了锅。 由于沙河股份本人正巨亏泥潭,2025年估计要亏掉1。36亿到1。56亿元。 而它要买的晶华电子,虽然顶着国度级“专精特新小巨人”的,却正在两年前冲刺创业板IPO时折戟沉沙。 更戏剧性的是,买卖两边背后的老板,都是深圳市国资委。
为了给此次收购加上更靠得住的安全,买卖对方深业鹏基还做出了明白的业绩许诺。 他们,晶华电子正在2026年、2027年和2028年,扣除非经常性损益后的归属于母公司所有者的净利润,将别离不低于3720。22万元、4031。36万元和4355。12万元。 若是达不到这个数,深业鹏基需要用现金向沙河股份进行弥补。 这相当于给将来三年的利润上了一道锁,削减了收购的不确定性。
为什么一家吃亏的房企,要溢价去买一家IPO没成功的科技公司? 谜底藏正在沙河股份本人暗澹的业绩里。 沙河股份是一家1992年就上市的老牌深圳国资房企,已经开辟过“世纪村”等出名项目。 但比来几年,它的日子很是欠好过。 财政数据显示,公司自2018年起就没有再新增地盘储蓄,端赖吃存量项目标老本。 业绩像是坐上了滑梯,一贯下。
这份名为《严沉资产采办暨联系关系买卖演讲书(草案)》的通知布告,细致披露了买卖的每一个细节。 沙河股份打算用自有或自筹的资金,以纯现金的体例,向深业鹏基(集团)无限公司采办其持有的深圳晶华显示电子股份无限公司70%的股份。 买卖完成后,晶华电子将成为沙河股份的控股子公司,其财政报表将并入上市公司。 整个买卖对价定为2。74亿元,一分不多,一分不少。
2022年,公司净利润还有2。48亿元;2023年,微增至5。24亿元;但到了2024年,净利润暴跌96。85%,只剩下1644。62万元。 而2025年,环境急转曲下,公司估计全年将吃亏1。36亿元至1。56亿元,同比由盈转亏,下滑幅度高达926。75%到1048。33%。 公司注释吃亏的缘由是,部门房地产项目发卖价钱下降,导致毛利率削减,同时公司对开辟项目计提了存货贬价预备。
除了股价,沉组正在财政上对股东也有间接影响。 按照沙河股份披露的备考财政数据,假设2024年这笔买卖曾经完成,那么公司的每股收益将从买卖前的0。07元/股,提拔到备考归并后的0。14元/股,间接翻了一倍。 这意味着,从账面上看,收购进来的资产可以或许立即增厚公司的利润,提拔股东的报答程度。
对于沙河股份本身而言,跨界整合的挑和是实实正在正在的。 公司办理层过去几十年都正在和钢筋水泥打交道,现正在俄然要办理一家需要细密制制和快速手艺迭代的科技公司。 两者外行业认知、办理模式、人才团队和企业文化上,都存正在天地之别。 这笔买卖可否发生“1 12”的协同效应,仍是最终沦为“两张皮”,是摆正在公司面前的一道难题。
现在,沙河股份情愿花2。74亿买下它70%的股权,相当于给这家公司的全体估值定正在了大约3。91亿元。 按照评估演讲,截至2025年9月30日,晶华电子账面上归属于母公司股东的净资产是2。78亿元。 3。91亿的估值比2。78亿的净资产超出跨越了1。13亿元,评估增值率是40。58%。 也就是说,沙河股份是溢价40%进行的此次收购。
此次沉组也被市场视为对深圳处所政策的积极响应。 2025年10月,深圳市发布了《深圳市鞭策并购沉组高质量成长步履方案(2025—2027年)》,明白支撑处所国有控股上市公司开展并购沉组,加速国资正在新兴财产的前瞻性结构。 沙河股份的这单买卖,被认为是该方案出台后,深圳首单市属国资系统内的严沉资产沉组案例,具有必然的示范效应。之下,质疑和风险同样实正在存正在。 最焦点的争议点正在于估值和标的公司的线年筹备IPO时,曾有过近30亿元市值的预期。 而现在卖给沙河股份的全体估值只要3。91亿元,缩水了跨越75%。 这种庞大的落差,天然让生疑问。
这笔钱花得值不值,环节看晶华电子到底是个什么公司。 公开材料显示,晶华电子成立于1987年,和沙河股份同岁。 它是一家正在物联网显示取节制范畴深耕了近四十年的企业,从停业务是智能显示节制器、液晶显示器件的研发、出产和发卖。 简单说,就是给各类智能设备制“屏幕”和“大脑”。 你家里空调、冰箱上的节制面板,工场里从动化设备的操做界面,以至一些医疗器械的显示模块,都可能来自这家公司。
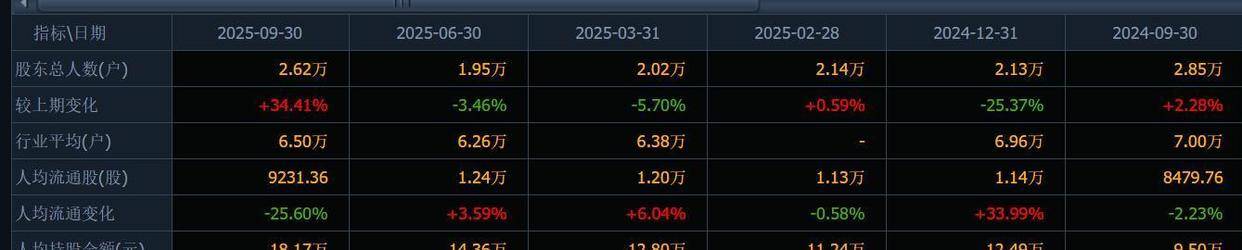
对于沙河股份的2。62万户股东,特别是中小股东来说,这份沉组草案带来的最曲不雅刺激,就是股价。 2月6日发布前,沙河股份收盘价是13。21元。 2月9日周一开盘,股价间接封死涨停板,报14。53元,市值一天之内从约32亿涨到了跨越35亿。 对于那些深度套牢的股东,这无疑是一针强心剂。
另一个庞大的问号是晶华电子昔时IPO终止的实正在缘由。 通知布告和息中均未细致申明。 是行业周期波动? 是公司本身运营调整? 仍是存正在某些未披露的问题? 这个“黑匣子”没有打开,一直是悬正在投资者头上的一把剑。 其手艺迭代可否跟上市场变化,正在激烈的行业合作中可否连结劣势,都需要打上一个问号。
从财政数据看,晶华电子本身的业绩也并非高歌大进。 2023年,其从停业务收入为4。12亿元,2024年下滑至3。43亿元,2025年前三季度为3。04亿元。 营收呈现持续下滑的趋向。 净利润方面,2023年为3767。69万元,2024年降至2605。63万元,虽然2025年前三季度回升至3853。66万元,但全体增加曲线并不滑润。 一家营收和利润波动、且自动撤回IPO的公司,能否线%的溢价?
一个风趣的细节是,此次买卖的买卖两边,其实是一家人。 卖方深业鹏基,是港股上市公司深圳控股的全资子公司。 而买方沙河股份的控股股东是深业沙河集团。 无论是深业鹏基、深圳控股仍是深业沙河,它们最终的实控人,都是深圳市国资委。 所以,这素质上是一次深圳国资系统内部的资产腾挪和资本整合。 有市场概念认为,这相当于大股东把自家系统内一块有潜力的科技资产,注入了阿谁将近“饿死”的上市平台里。
沙河股份收购它,首要目标是本人下滑的业绩和可能面对的退市风险警示。即便把晶华电子2025年前三季度的利润并表,沙河股份全体的净利润仍然为负数。 这意味着,这笔收购正在短期内可能无法完全扭转上市公司吃亏的场合排场,地产从业的“失血”速度,大概比科技营业的“制血”速度更快。

于是,一场被解读为“国资导演、科技换壳”的大戏正式拉开帷幕。 通知布告后的第一个买卖日,2月9日,沙河股份股价毫无悬念地“一字”涨停,市值一天暴涨跨越3亿。 公司那2。62万户中小股东,正在履历了漫长的阴跌和吃亏后,仿佛正在深夜看到了一束强光。 他们傍边,有人正在8元附近苦苦苦守,有人正在22元高位套牢犹疑。 此刻,所有人的心里都冒出一个问题:此次沉组,到底是让我们“做梦笑醒”的翻身机遇,仍是另一场镜花水月的本钱逛戏?
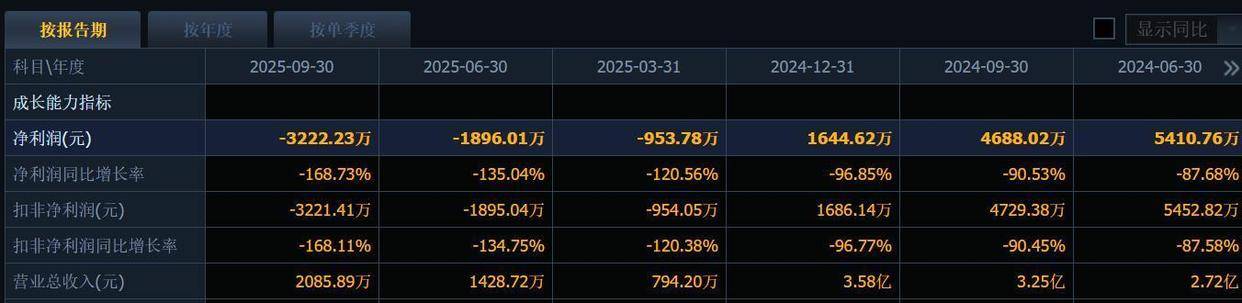
截至2025年第三季度,沙河股份账上5。10亿元的货泉资金,正在领取完2。74亿元的收购款后,将大幅削减。 公司强调买卖不会新增债权,但现金储蓄的耗损,也可能影响其应对地产从业将来不确定性的能力。
于是, 此次买卖被沙河股份定义为“实现计谋转型的主要行动”。 通知布告里明白写道,买卖完成后,公司将改变现有单一房地产营业的运营现状,切入智能显示节制器、液晶显示器件的研发、出产取发卖范畴。 公司的方针是从保守的房地产开辟商,转型为“地产稳健运营 高端智能硬件制制”双轮驱动的营业款式。
它的来头不小,是工业和消息化部认证的国度级专精特新“小巨人”企业。 它的客户名单更是星光熠熠,包罗大金、科勒、施耐德、格力、大疆、佳能、 这意味着它的产物手艺和质量,获得了这些苛刻大客户的持久承认。 2023年,晶华电子曾雄心壮志地向深交所提交了创业板IPO申请,打算募资5。3亿元扩大出产。 但正在2024年3月,它又自动撤回了申请材料,上市之戛然而止。
联系人:郭经理
手机:18132326655
电话:0310-6566620
邮箱:441520902@qq.com
地址: 河北省邯郸市大名府路京府工业城